2018年,将是P2P网贷的备案年。
继监管下发《关于做好P2P网络借贷风险专项整治整改验收工作的通知》(简称“57号文”)后,各地正在进行整改验收工作。
2月1日,21世纪经济报道记者获悉,上海P2P网贷整改验收工作由上海银监局、市金融办牵头,上海网贷机构的备案需要获得“双同意”,即上海市金融办及上海银监局都必须认同,才可能获得备案。
根据“57号文”,完成备案最后期限是今年6月末前,可以说,也是决定网贷平台生死的关键时间点。
值得思考的是,各地金融办正在加挂地方金融监督管理局牌子,明确“7+4”类金融机构监管,为何不包括网贷平台?各地监管标准不一,是否存在监管套利空间,如何解决?如何确保不发生处置风险的风险?21世纪经济报道记者对此进行采访解读。
网贷平台备案后或由银监局日常行为监管
广州市金融工作局局长邱亿通曾告诉21世纪经济报道记者,所谓“7+4”类金融机构,包括小额贷款公司、融资担保公司、区域性股权市场、典当行、融资租赁公司、商业保理公司、地方资产管理公司7类金融机构和辖区内的投资公司、农民专业合作社、社会众筹机构、地方各类交易所的资本监管、行为监管和功能监管的三大监管职能,将由地方金融工作部门负责;但是,网贷平台监管尚待明确。
2016年8月,银监会等四部委联合发布《网络借贷信息中介机构业务活动管理暂行办法》,国务院银行业监督管理机构及其派出机构负责制定网络借贷信息中介机构业务活动监督管理制度,并实施行为监管,各省级人民政府负责本辖区网络借贷信息中介机构的机构监管。
至于网贷平台备案以后,是由银监局还是金融办监管,尚未明确。
2017年3月,山东省人民政府办公厅曾下发《关于印发山东省金融工作办公室(山东省地方金融监督管理局)主要职责内设机构和人员编制规定的通知》,提到职能转变,其中增加的职责:负责全省网络借贷信息中介机构的机构监管工作。
江苏某地金融办负责人告诉21世纪经济报道记者:“今后可能分为两个环节,一是备案环节,应由金融办负责;二是日常监管,特别是穿透式监管,以银监局为主。具体还没确定,要看高层态度,目前是共管。”中部某县金融办负责人认为:“今后由银监局日常监管,不过,县一级没有银监局,由金融办负责监管。”
各地标准不一,存在监管套利空间
值得一提的是,网贷平台备案以后,由于互联网没有空间限制,可以全国开展业务,不过,各地备案和日常监管标准不一,北上广等地监管相对较严,中西部地区相对较松,存在监管套利空间。
“确实如此,有点像网络小贷,刚开始由地方政府审批,存在一些问题,现在暂停审批了。对于北上广等经济发达地区,银证保等金融牌照很多,不差网贷平台,而且又有风险隐患,不用备案太多;但对于中西部地区,金融没有那么发达,希望引进一些互联网金融机构,作为一个突破口,一方面增加税收,另一方面也支持产业转型。”中部某地金融办负责人在接受21世纪经济报道记者采访时认为。
因此,上海一些网贷平台有意前往中西部地区备案。
上海一家中小网贷平台负责人向21世纪经济报道记者坦言,上海监管相对较严,备案成本较高,据其估算,备案成本大约200万,而且不一定能够获得备案,因此,部分中小平台计划退出或者转移到外省备案。
不过,根据“57号文”规定,对于2016年8月24日后新成立的网贷机构或新从事网络借贷业务的网贷机构,在本次网贷风险专项整治期间,原则上不予备案登记;对于自始未纳入本次网贷专项整治的各类机构,在整改验收期间提出备案登记申请的,各地整治办不得对此类机构进行整改验收及备案登记。
在网贷之家高级研究员张叶霞看来,确实存在监管套利空间,但是,根据“57号文”上述规定,第二批备案的不确定性太大了,当然是优先争取第一批备案。
确保不发生处置风险的风险
根据“57号文”规定,对于难度极大、情况极其复杂的个别机构,最迟应当于2018年6月末之前完成相关工作;另外,对于在规定时间内没有通过本次整改验收,无法完成备案登记但依然实质从事网贷业务的机构,各省(区、市、计划单列市)应当协调相应职能部门予以处置,包括注销其电信经营许可、封禁网站,要求金融机构不得向其提供各类金融服务等。
业内人士坦言,时间紧,任务重,违规存量业务是个大问题。对于无法完成备案的网贷平台,如何有序退出,不发生处置风险的风险,也值得关注。
“主要风险在于,不合规的网贷平台或存在资金池以及自融问题,没了后续投资,会出现流动性问题;或者,借款企业失去了贷款来源,还不了钱,造成兑付困难。”张叶霞表示。
根据“57号文”,监管层提出,可以根据其具体情况,或引导其逐步清退业务、退出市场,或整合相关部门及资源,采取市场化方式,进行并购重组;此外,充分协调工商管理、公安等具有行政执法权的部门,在机构退出环节依法履行相应职能,确保不发生处置风险的风险,守住不发生系统性区域性风险的底线。
多位业内人士表示,如果网贷平台无法完成备案,只是不能发新标,但可以消化存量业务,消化以后,退出市场。
参考观研天下发布《2018-2024年中国P2P网贷行业市场发展动向调查及投资价值前景评估报告》
一、我国P2P网贷行业发展现状
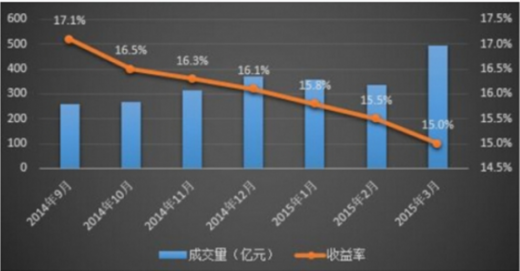

1.P2P网贷行业发展迅速,平台数量和交易金额快速增长我国小微金融的困境使P2P这一新兴金融模式得以孕育和生长,因此,P2P网贷平台的数量呈现高速增长态势,年均增幅近200%。截至2013年10月,我国网贷平台数量近2000个,其中85%集中在发达城市,2010年之后,一批P2P网络贷款公司如雨后春笋般成长起来,无论从机构数量还是交易金额上来看,此种网贷形式已初具规模。
2.信用风险不断暴露
我国P2P网贷行业发展过程中,政府监管明显不足。
尤其是在2013、2014年的野蛮生长之后,问题平台大量出现,P2P网贷的行业风险充分暴露出来。近两年政府对P2P网贷行业风险有了充分认识,制定出台了一系列政策法规,有效遏制了信用风险。
3.行业竞争加剧
我国互联网金融市场的迅速发展,吸引了越来越多大企业涌入P2P网贷行业,尤其是互联网企业,实力雄厚,资金充裕,互联网三巨头百度、阿里巴巴、腾迅及后起之秀京东、小米等,都开始涉足互联网金融领域。
4.进入门槛过低
我国对P2P网贷行业发展指数共收入426家样本平台,到2014年2月底,这些样本平台企业总注册资本为57.79亿元。各地对于成立P2P网贷企业注册资金,均没有明确要求,进入门槛过低。
5.网贷平均期限短
P2P网贷的期限都比较短。2014年2月份的数据显示,全国P2P网贷的平均期限为3.99个月。网贷期限最长的是辽宁省,为27.26个月,其次是上海市,为18.99个月。
6.平台模式多种多样,线上线下业务相结合
目前P2P网贷平台业务模式,主要按照发放贷款责任的大小划分为三种:无担保线上模式、有担保线上模式和线下模式。
7.平台质量参差不齐
一方面P2P网贷行业门槛较低,另一方面互联网金融的专业性很强,规模化运营成本较高,造成我国P2P网贷平台企业数量急剧增加,同时也有大量的P2P平台出现各种各样的问题,难以为继。据网贷之家统计,截至2016年12月,运营平台总数为2448家,其中问题平台有97家。这些问题平台中提现困难的11家,自行停业的74家,跑路的12家。
二、我国P2P网贷行业发展趋势
1.地域集中度进一步增强
金融行业的发展无非是资金的供给与需求,其中专业人才的作用十分重要。P2P互联网金融的发展也是如此。未来全国P2P平台将会逐渐向资金与人才密集地区转移,地域集中度逐步增强。以注册资金来衡量,2014年粤、沪、浙三省市合计超过35.49亿元,占全国总数的55.99%。
2.投资者队伍逐渐多元化
随着P2P行业的不断发展,进入这一领域的投资者会越来越多。政府的行业监管不断规范与完善,机构投资者会更加积极的参与到P2P业务中来。P2P投资队伍将呈现出多元化的趋势。
3.建立以信用评级为核心的大数据风险控制体系在移动互联时代,借助大数据、云计算基础上的数据挖掘技术,P2P网贷行业可以实现对资金借贷者信用状况的全方位、全面性、动态化监控,有效防范和控制风险的发生。
4.网络贷款行业市场细分
随着P2P行业的扩张、市场的拓展,P2P行业会进一步细分。会出现一些专注于某一领域、某一市场、某一类顾客或者某一类资产等垂直细分的P2P平台。
5.政府监管进一步加强
首先,行业规范。为了促进P2P网贷行业正规化合理化发展,我国政府开始规范行业自律及标准。随着行业联盟和行业自律组织的出现,P2P网贷行业规范、标准、规章制度等将逐步趋向统一。
其次,社会征信体系。目前我国P2P行业联盟正在积极与央行的信用体系数据库进行对接。对接之后,P2P网贷平台可以使用央行的数据,对客户进行信用评级。
同时,随着各联盟内企业交易数据的积累,P2P行业的信用数据也会逐步完善,这对于未来我国信用体系建设十分有益。
最后,牌照发放。行业的准入、业务许可是我国金融行业由来已久的运作体系,此种体系在银行脱媒之前对我国金融体系的健康稳步发展做出了巨大贡献。未来P2P网贷建立行业准入制度,发放牌照将成为国家监管的主要手段。
继监管下发《关于做好P2P网络借贷风险专项整治整改验收工作的通知》(简称“57号文”)后,各地正在进行整改验收工作。
2月1日,21世纪经济报道记者获悉,上海P2P网贷整改验收工作由上海银监局、市金融办牵头,上海网贷机构的备案需要获得“双同意”,即上海市金融办及上海银监局都必须认同,才可能获得备案。
根据“57号文”,完成备案最后期限是今年6月末前,可以说,也是决定网贷平台生死的关键时间点。
值得思考的是,各地金融办正在加挂地方金融监督管理局牌子,明确“7+4”类金融机构监管,为何不包括网贷平台?各地监管标准不一,是否存在监管套利空间,如何解决?如何确保不发生处置风险的风险?21世纪经济报道记者对此进行采访解读。
网贷平台备案后或由银监局日常行为监管
广州市金融工作局局长邱亿通曾告诉21世纪经济报道记者,所谓“7+4”类金融机构,包括小额贷款公司、融资担保公司、区域性股权市场、典当行、融资租赁公司、商业保理公司、地方资产管理公司7类金融机构和辖区内的投资公司、农民专业合作社、社会众筹机构、地方各类交易所的资本监管、行为监管和功能监管的三大监管职能,将由地方金融工作部门负责;但是,网贷平台监管尚待明确。
2016年8月,银监会等四部委联合发布《网络借贷信息中介机构业务活动管理暂行办法》,国务院银行业监督管理机构及其派出机构负责制定网络借贷信息中介机构业务活动监督管理制度,并实施行为监管,各省级人民政府负责本辖区网络借贷信息中介机构的机构监管。
至于网贷平台备案以后,是由银监局还是金融办监管,尚未明确。
2017年3月,山东省人民政府办公厅曾下发《关于印发山东省金融工作办公室(山东省地方金融监督管理局)主要职责内设机构和人员编制规定的通知》,提到职能转变,其中增加的职责:负责全省网络借贷信息中介机构的机构监管工作。
江苏某地金融办负责人告诉21世纪经济报道记者:“今后可能分为两个环节,一是备案环节,应由金融办负责;二是日常监管,特别是穿透式监管,以银监局为主。具体还没确定,要看高层态度,目前是共管。”中部某县金融办负责人认为:“今后由银监局日常监管,不过,县一级没有银监局,由金融办负责监管。”
各地标准不一,存在监管套利空间
值得一提的是,网贷平台备案以后,由于互联网没有空间限制,可以全国开展业务,不过,各地备案和日常监管标准不一,北上广等地监管相对较严,中西部地区相对较松,存在监管套利空间。
“确实如此,有点像网络小贷,刚开始由地方政府审批,存在一些问题,现在暂停审批了。对于北上广等经济发达地区,银证保等金融牌照很多,不差网贷平台,而且又有风险隐患,不用备案太多;但对于中西部地区,金融没有那么发达,希望引进一些互联网金融机构,作为一个突破口,一方面增加税收,另一方面也支持产业转型。”中部某地金融办负责人在接受21世纪经济报道记者采访时认为。
因此,上海一些网贷平台有意前往中西部地区备案。
上海一家中小网贷平台负责人向21世纪经济报道记者坦言,上海监管相对较严,备案成本较高,据其估算,备案成本大约200万,而且不一定能够获得备案,因此,部分中小平台计划退出或者转移到外省备案。
不过,根据“57号文”规定,对于2016年8月24日后新成立的网贷机构或新从事网络借贷业务的网贷机构,在本次网贷风险专项整治期间,原则上不予备案登记;对于自始未纳入本次网贷专项整治的各类机构,在整改验收期间提出备案登记申请的,各地整治办不得对此类机构进行整改验收及备案登记。
在网贷之家高级研究员张叶霞看来,确实存在监管套利空间,但是,根据“57号文”上述规定,第二批备案的不确定性太大了,当然是优先争取第一批备案。
确保不发生处置风险的风险
根据“57号文”规定,对于难度极大、情况极其复杂的个别机构,最迟应当于2018年6月末之前完成相关工作;另外,对于在规定时间内没有通过本次整改验收,无法完成备案登记但依然实质从事网贷业务的机构,各省(区、市、计划单列市)应当协调相应职能部门予以处置,包括注销其电信经营许可、封禁网站,要求金融机构不得向其提供各类金融服务等。
业内人士坦言,时间紧,任务重,违规存量业务是个大问题。对于无法完成备案的网贷平台,如何有序退出,不发生处置风险的风险,也值得关注。
“主要风险在于,不合规的网贷平台或存在资金池以及自融问题,没了后续投资,会出现流动性问题;或者,借款企业失去了贷款来源,还不了钱,造成兑付困难。”张叶霞表示。
根据“57号文”,监管层提出,可以根据其具体情况,或引导其逐步清退业务、退出市场,或整合相关部门及资源,采取市场化方式,进行并购重组;此外,充分协调工商管理、公安等具有行政执法权的部门,在机构退出环节依法履行相应职能,确保不发生处置风险的风险,守住不发生系统性区域性风险的底线。
多位业内人士表示,如果网贷平台无法完成备案,只是不能发新标,但可以消化存量业务,消化以后,退出市场。
参考观研天下发布《2018-2024年中国P2P网贷行业市场发展动向调查及投资价值前景评估报告》
一、我国P2P网贷行业发展现状
P2P网贷发展
各注册资金区间网贷平台数量分布

1.P2P网贷行业发展迅速,平台数量和交易金额快速增长我国小微金融的困境使P2P这一新兴金融模式得以孕育和生长,因此,P2P网贷平台的数量呈现高速增长态势,年均增幅近200%。截至2013年10月,我国网贷平台数量近2000个,其中85%集中在发达城市,2010年之后,一批P2P网络贷款公司如雨后春笋般成长起来,无论从机构数量还是交易金额上来看,此种网贷形式已初具规模。
2.信用风险不断暴露
我国P2P网贷行业发展过程中,政府监管明显不足。
尤其是在2013、2014年的野蛮生长之后,问题平台大量出现,P2P网贷的行业风险充分暴露出来。近两年政府对P2P网贷行业风险有了充分认识,制定出台了一系列政策法规,有效遏制了信用风险。
3.行业竞争加剧
我国互联网金融市场的迅速发展,吸引了越来越多大企业涌入P2P网贷行业,尤其是互联网企业,实力雄厚,资金充裕,互联网三巨头百度、阿里巴巴、腾迅及后起之秀京东、小米等,都开始涉足互联网金融领域。
4.进入门槛过低
我国对P2P网贷行业发展指数共收入426家样本平台,到2014年2月底,这些样本平台企业总注册资本为57.79亿元。各地对于成立P2P网贷企业注册资金,均没有明确要求,进入门槛过低。
5.网贷平均期限短
P2P网贷的期限都比较短。2014年2月份的数据显示,全国P2P网贷的平均期限为3.99个月。网贷期限最长的是辽宁省,为27.26个月,其次是上海市,为18.99个月。
6.平台模式多种多样,线上线下业务相结合
目前P2P网贷平台业务模式,主要按照发放贷款责任的大小划分为三种:无担保线上模式、有担保线上模式和线下模式。
7.平台质量参差不齐
一方面P2P网贷行业门槛较低,另一方面互联网金融的专业性很强,规模化运营成本较高,造成我国P2P网贷平台企业数量急剧增加,同时也有大量的P2P平台出现各种各样的问题,难以为继。据网贷之家统计,截至2016年12月,运营平台总数为2448家,其中问题平台有97家。这些问题平台中提现困难的11家,自行停业的74家,跑路的12家。
二、我国P2P网贷行业发展趋势
1.地域集中度进一步增强
金融行业的发展无非是资金的供给与需求,其中专业人才的作用十分重要。P2P互联网金融的发展也是如此。未来全国P2P平台将会逐渐向资金与人才密集地区转移,地域集中度逐步增强。以注册资金来衡量,2014年粤、沪、浙三省市合计超过35.49亿元,占全国总数的55.99%。
2.投资者队伍逐渐多元化
随着P2P行业的不断发展,进入这一领域的投资者会越来越多。政府的行业监管不断规范与完善,机构投资者会更加积极的参与到P2P业务中来。P2P投资队伍将呈现出多元化的趋势。
3.建立以信用评级为核心的大数据风险控制体系在移动互联时代,借助大数据、云计算基础上的数据挖掘技术,P2P网贷行业可以实现对资金借贷者信用状况的全方位、全面性、动态化监控,有效防范和控制风险的发生。
4.网络贷款行业市场细分
随着P2P行业的扩张、市场的拓展,P2P行业会进一步细分。会出现一些专注于某一领域、某一市场、某一类顾客或者某一类资产等垂直细分的P2P平台。
5.政府监管进一步加强
首先,行业规范。为了促进P2P网贷行业正规化合理化发展,我国政府开始规范行业自律及标准。随着行业联盟和行业自律组织的出现,P2P网贷行业规范、标准、规章制度等将逐步趋向统一。
其次,社会征信体系。目前我国P2P行业联盟正在积极与央行的信用体系数据库进行对接。对接之后,P2P网贷平台可以使用央行的数据,对客户进行信用评级。
同时,随着各联盟内企业交易数据的积累,P2P行业的信用数据也会逐步完善,这对于未来我国信用体系建设十分有益。
最后,牌照发放。行业的准入、业务许可是我国金融行业由来已久的运作体系,此种体系在银行脱媒之前对我国金融体系的健康稳步发展做出了巨大贡献。未来P2P网贷建立行业准入制度,发放牌照将成为国家监管的主要手段。
资料来源:互联网,观研天下GSL整理
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。