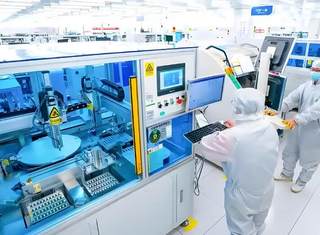
导读:2016年中国工业自动化行业技术水平、经营模式及特征分析。我国工业自动化行业相对于国外发达国家起步较晚,在技术上及产品的稳定性和精准性方面与国外领先企业仍有较大的差距,核心技术与高端装备对外依存度高,例如机器人应用工程起步较晚,机器人可靠性低于外国产品,应用领域也不如发达国家普及。
参考《2017-2022年中国工业自动化系统市场产销调研及十三五投资策略研究报告》

(一)行业技术水平及技术特点
1、行业技术水平
我国工业自动化行业相对于国外发达国家起步较晚,在技术上及产品的稳定性和精准性方面与国外领先企业仍有较大的差距,核心技术与高端装备对外依存度高,例如机器人应用工程起步较晚,机器人可靠性低于外国产品,应用领域也不如发达国家普及。随着劳动力成本的逐渐上升,下游领域的自动化需求越来越大,我国制造业也面临着从“中国制造”向“中国智造”进行转型,本行业领先的本土企业通过不断学习、技术实现不断突破,未来随着资金实力、技术研发实力的增强以及行业经验的丰富,我国工业自动化核心技术有望实现进一步提升,接近并达到国际的先进水平。
2、行业技术特点
本行业技术复杂,其中关键技术包括:精密机械设计技术、电机控制技术、高集成柔性控制系统技术、高速远程通信技术、多机同步控制技术、协同控制技术、驱动器技术、传感器技术、运动学控制技术、动力学分析技术、减速器技术、等。上述关键技术特点如下: (1)技术标准较高
本行业作为技术密集型产业,对于产品所涉及的精密机械、控制技术、电机技术、传感器技术等一系列技术具有较高的要求。由于下游制造业对于其设备的稳定性、精确性、安全性具有的严格规范和标准,企业必须要具备在行业内较长时间的技术经验积累,并通过长期的交叉学科知识的积累和不断的技术改进,逐渐提升产品的各项性能指标。
(2)系统集成要求高
工业自动化发展至今,逐步发展成向下游制造业企业提供以机器人技术为基础的整体自动化解决方案,涉及综合性的应用系统,对系统集成要求较高。
以工业机器人为例,包括执行系统、驱动系统、控制系统、感知系统、决策系统与软件、人—机器人—环境交互系统等组成。
因此,系统集成是行业的显著特点,除了需要将精密机械、控制技术、电机技术、传感器技术、IT 技术集成到一个系统中,还需要兼容系统包含的软硬件设备,并满足各子系统的特殊技术要求,从而发挥系统整体运行的稳定性、精确性及高效率。
(二)行业特有的经营模式及周期性、区域性或季节性特征
1、行业特有的经营模式
本行业需要根据客户的工艺及技术要求的变化,不断地更新产品设计。从产品安装调试以及后期的运行维护,都需要专业的技术支持和服务,存在着较高的技术及调试安装经验壁垒。同时,由于工业自动化设备种类繁多,工艺复杂、专业性强,因此本行业大部分企业都实行按订单生产的模式。另外,市场信誉和完善的安装服务体系在本行业中极为重要,往往也是客户下订单时考量的重要因素。国内具有一定规模及品牌知名度的工业自动化企业都建立了相对完善的销售和安装服务体系,为客户提供售前、售中到售后的全面整体解决方案技术支持和服务。企业间的竞争更多体现在技术、服务、解决方案设计等一系列综合实力上,因此企业在工业自动化及以工业机器人为核心的整体解决方案设计、制造、安装调试、操作培训、维修服务等方案上的综合整合能力对企业来说至关重要。
2、行业的周期性、区域性和季节性特征
(1)周期性
本行业设备可用于多领域制造业,在一定程度上会受宏观经济环境影响,会随着宏观经济周期的波动而波动。但由于本行业仍处于快速发展阶段,加上自动化应用于几乎所有涉及人工作业的制造业领域,因此单独受某个领域周期性波动的影响较小,一定程度上降低了行业的周期性。
(2)季节性
本行业无明显季节性特征。
(3)区域性
工业自动化水平主要取决于经济的发达程度,因此,我国经济较为发达的沿海地区对工业自动化需求较为旺盛,如珠三角、长三角、京津冀等地区。近年来,随着制造业由沿海城市向内地转移,越来越多的内地企业也逐渐开始进行自动化升级。
资料来源:公开资料,报告网整理,转载请注明出处(YS)。

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。