
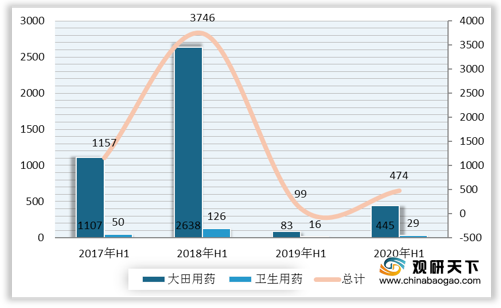
继2019年农药登记数量断崖式下滑之后,2020年上半年农药登记数量明显回升,但仍未能达到2018年的规模。2020年H1我国新增农药登记474项,其中大田用药445项,卫生用药29项。
1. 按农药类别统计
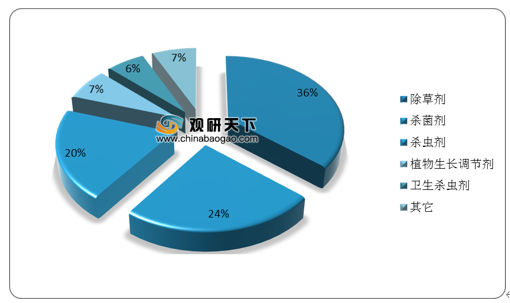
2020年上半年,获登农药类别数量排名前四类分别为除草剂、杀菌剂、杀虫剂、植物生长调节剂,登记数分别为172项、113项、96项、33项。
2. 按剂型统计
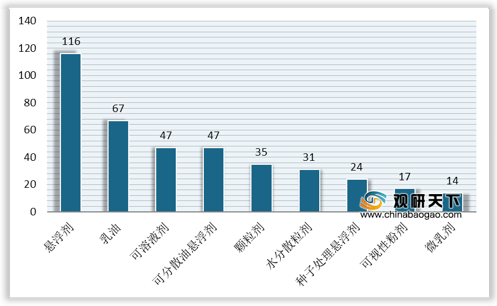
2020年上半年,获登农药剂型共有34种,其中,获登最多的五种剂型为悬浮剂、乳油、可溶液剂、可分散油悬浮剂、颗粒剂,数量分别为116项、67项、47项、47项、35项,悬浮剂在所有登记剂型中依旧占据绝对优势。
3.按登记名称统计
2020年上半年,噻虫胺、噻虫嗪和噁唑酰草胺为获登最多的农药单剂,数量分别为10项、8项、8项;氰氟草酯和噁唑酰草胺的复配、乙螨唑和联苯肼的复配以及乙羧氟草醚和草铵膦的复配产品为获登最多的混剂,数量分别为9项、5项、5项。

4. 按有效成分统计
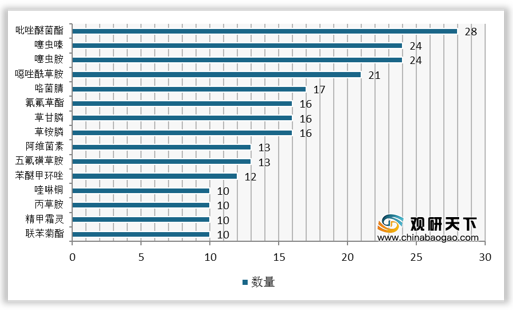
2020年上半年,获得登记的农药产品中共有205种有效成分,其中,吡唑醚菌酯、噻虫胺、噻虫嗪和噁唑酰草胺为获登最多的五种,数量分别为28项、24项、24项、21项。
5. 按生产企业统计
2020年上半年,获得了农药登记证的企业共240家,其中,江西众和化工有限公司和海利尔药业集团股份有限公司获得登记证数量最多,均获得10项登记证。
6. 登记作物
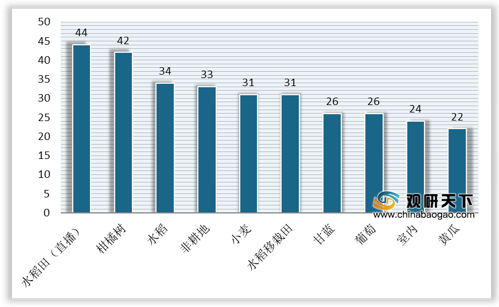
2020年上半年,共有70多种农药登记作物,主要集中在水稻、柑橘树、小麦领域,其中,水稻田(直播)获登最多,达44种。
7.生物源农药登记情况
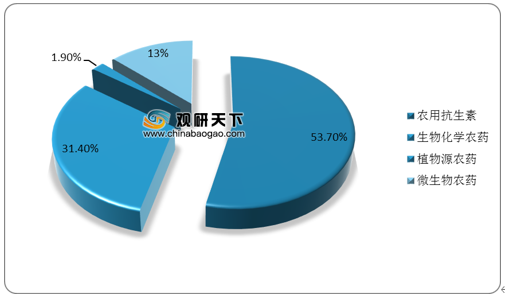
2020年上半年,国内获得登记的生物农药共54项,其中,生物化学农药、农用抗生素、微生物农药、植物源农药登记数分别为29项、17项、7项、1项。
以上数据资料参考《2020年中国农药市场前景研究报告-市场竞争现状与发展趋势预测》。
2017H1-2020H1我国新增农药登记情况
数据来源:中国农药信息网
1. 按农药类别统计
2020年上半年,获登农药类别数量排名前四类分别为除草剂、杀菌剂、杀虫剂、植物生长调节剂,登记数分别为172项、113项、96项、33项。
2020年上半年国内新增农药登记结构(按农药类别)
数据来源:中国农药信息网
2. 按剂型统计
2020年上半年,获登农药剂型共有34种,其中,获登最多的五种剂型为悬浮剂、乳油、可溶液剂、可分散油悬浮剂、颗粒剂,数量分别为116项、67项、47项、47项、35项,悬浮剂在所有登记剂型中依旧占据绝对优势。
2020年上半年国内新增农药登记结构(按剂型)
数据来源:中国农药信息网
3.按登记名称统计
2020年上半年,噻虫胺、噻虫嗪和噁唑酰草胺为获登最多的农药单剂,数量分别为10项、8项、8项;氰氟草酯和噁唑酰草胺的复配、乙螨唑和联苯肼的复配以及乙羧氟草醚和草铵膦的复配产品为获登最多的混剂,数量分别为9项、5项、5项。
2020年上半年国内新增农药登记结构(按登记名称)
数据来源:中国农药信息网
4. 按有效成分统计
2020年上半年,获得登记的农药产品中共有205种有效成分,其中,吡唑醚菌酯、噻虫胺、噻虫嗪和噁唑酰草胺为获登最多的五种,数量分别为28项、24项、24项、21项。
2020年上半年国内新增农药登记结构(按有效成分)
数据来源:中国农药信息网
5. 按生产企业统计
2020年上半年,获得了农药登记证的企业共240家,其中,江西众和化工有限公司和海利尔药业集团股份有限公司获得登记证数量最多,均获得10项登记证。
2020年上半年国内新增农药登记情况(按剂型)
| 生产企业 |
登记数量 |
| 江西众和化工有限公司 |
10 |
| 海利尔药业集团股份有限公司 |
10 |
| 一帆生物科技集团有限公司 |
7 |
| 柳州市惠农化工有限公司 |
7 |
| 江西中迅农化有限公司 |
6 |
| 浙江天一生物科技有限公司 |
6 |
| 广东省佛山市盈辉作物科学有限公司 |
6 |
| 山东滨农科技有限公司 |
6 |
数据来源:中国农药信息网
6. 登记作物
2020年上半年,共有70多种农药登记作物,主要集中在水稻、柑橘树、小麦领域,其中,水稻田(直播)获登最多,达44种。
2020年上半年国内新增农药登记作物
数据来源:中国农药信息网
7.生物源农药登记情况
2020年上半年,国内获得登记的生物农药共54项,其中,生物化学农药、农用抗生素、微生物农药、植物源农药登记数分别为29项、17项、7项、1项。
2020年上半年国内新增生物源农药登记情况
数据来源:中国农药信息网(TC)
以上数据资料参考《2020年中国农药市场前景研究报告-市场竞争现状与发展趋势预测》。
更多好文每日分享,欢迎关注公众号
更多好文每日分享,欢迎关注公众号

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。








