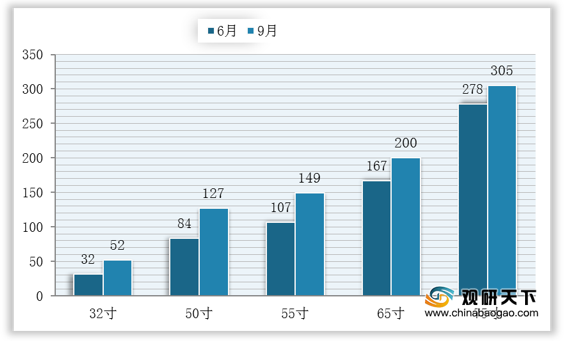
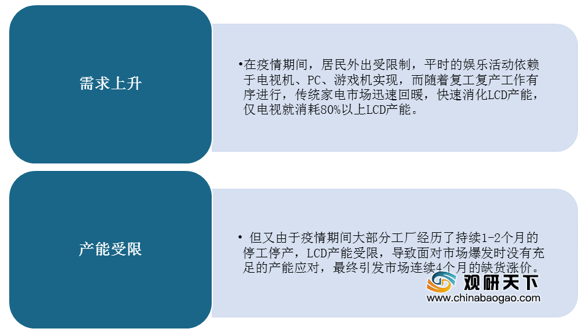
据悉,此次价格上涨主要有两大原因:疫情刺激消费端需求与日韩企业产能退出,供货失衡。
具体来看:
1、疫情刺激消费端需求但产能受限,导致供需失衡。
2、日韩企业产能退出,供货失衡
随着中国LCD企业崛起,全球液晶面板产能在几年内实现翻倍增长,出现供过于求局面,导致液晶面板价格持续低迷,叠加2020年疫情影响,日韩LCD企业在液晶面板生产上难以盈利,纷纷宣布退出液晶面板业务,一定程度上诱发了市场价格波动。
| 企业名称 |
主要内容 |
| 日本三菱电机宣布旗下子公司(MDTI) |
2020年6月日本三菱电机宣布旗下子公司(MDTI)将在2022 年6月结束TFT-LCD模块(面板)生产,终止LCD生产业务 |
| 三星显示 |
2020年9月初,三星显示将苏州LCD生产工厂的一大部分股权出售给了TCL技术集团旗下的星光电子技术公司。 |
| LGD |
宣布将在2020年关闭韩国本土的产线。 |
| *ST东科 |
京东方9月24日公告,宣布将以55.91亿元收购南京中电熊猫G8.5代线(原为*ST东科旗下核心产业)80.83%的股权。 |
而随着韩国厂商的退出,造成产业格局重塑,供需不平衡,给国内液晶面板厂商带来发展机会。近年来京东方等国内厂商技术持续进步,OLED方面与三星的差距逐步缩小,在中国大陆地区,到2021年建设完成的、能生产32英寸以上大尺寸液晶的高世代生产线,将达到21条,产线布局占到了全球约三分之二。
| 企业名称 |
生产线 |
时间 |
基板产能 |
| 京东方 (BOE) |
北京5代 TFT-LCD |
2005年 |
10万片/月 |
| 成都4.5代 TFT-LCD |
2009年 |
3万片/月 |
|
| 合肥6代 TFT-LCD |
2010年 |
9万片/月 |
|
| 北京8.5代 TFT-LCD |
2011年 |
12万片/月 |
|
| 合肥8.5代 TFT-LCD |
2014年 |
9万片/月 |
|
| 重庆8.5代 TFT-LCD |
2015年 |
9万片/月 |
|
| 合肥10.5代 TFT-LCD |
2016年 |
9万片/月 |
|
| 福州8.5代 TFT-LCD |
2017年 |
12万片/月 |
|
| 武汉10.5代线 |
2019年 |
12万片/月 |
|
| 天马微 |
上海4.5代 TFT-LCD |
2008年 |
3万片/月 |
| 成都4.5代 TFT-LCD |
2010年 |
3万片/月 |
|
| 武汉4.5代 TFT-LCD |
2010年 |
9方片/月 |
|
| 上海5代 TFT-LCD |
2009年 |
未知 |
|
| 华星光电 |
深圳8.5代 TFT-LCD |
2011年 |
10万片/月 |
| 深圳8.5代 TFT-LCD |
2016年 |
10万片/月 |
|
| 深圳11代 LCD及AMOLE |
2019年 |
14万片/月 |
|
| 中电熊猫 |
南京6代 TFT-LCD |
2011年 |
6万片/月 |
| 南京8.5代 TFT-LCD |
2015年 |
6万片/月 |
|
| 成都8.6代 TFT-LCD |
2016年 |
6万片/月 |
|
| 咸阳8.6代 TFT-LCD |
2017年 |
6万片/月 |
|
| 惠科电子 |
重庆8.5代 TFT-LCD |
2017年 |
6万片/月 |
| 绵阳8.6代 TFT-LCD |
2018年 |
12万片/月 |
|
| 长沙8.6代线 |
2019年 |
12万片/月 |
|
| 信利 |
惠州4.5
TFT-LCD面板 |
2016年 |
6万片/月 |
| 深超光电 |
深圳5.5代 TFT-LCD线 |
2008年 |
12万片/月 |
| 龙腾光电 |
昆山5代 TFT-LCD生产线 |
2006年 |
9万片/月 |
目前,中国企业持续加码液晶显示高世代线,全球市场份额迅速提升。随着三星、LG等陆续宣布退出LCD生产,TV面板产能进一步向中国面板厂商聚集,国产化机会凸显。
而液晶面板价格上涨会持续到何时呢?业内人士分析,今年涨价潮的休止将取决于国内大厂的产能恢复情况。
具体来看,目前随着疫情逐渐稳定,京东方等国内厂商生产工作稳步进行中,市场整体维持供不应求状态,数据显示,今年上半年华星TV的订单满足率只有70%,京东方也相对偏紧,预计在电视及IT领域产品强劲需求的推动下,LCD面板价格上涨将持续到今年年底;进入明年后,LCD面板的价格可能就会下滑,明年一季度预计会小幅下跌。(shz)
相关行业分析报告参考《2020年中国液晶面板市场分析报告-市场现状调查与发展趋势分析》。

【版权提示】观研报告网倡导尊重与保护知识产权。未经许可,任何人不得复制、转载、或以其他方式使用本网站的内容。如发现本站文章存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至kf@chinabaogao.com,我们将及时沟通与处理。